Domain fester-zinssatz.de kaufen?
Wir ziehen mit dem Projekt
fester-zinssatz.de um.
Sind Sie am Kauf der Domain
fester-zinssatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fester-zinssatz.de kaufen?
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Ähnliche Suchbegriffe für 600
Top-Angebote
Produkte zum Begriff 600:
-
Riello UPS Off-Line USV-Anlage IPG 600Eingangsspannung=220..240 VPrimärfrequenz=50 HzAnzahl der Primärphasen=1Ausgangsspannung=230 VSekundärfrequenz=50 HzAusgangswirkleistung=360 WAusgangsscheinleistung=600 VAAnzahl der Sekundärphasen=1SNMP=neinSpannungsart=ACHöhe=99 mmBreite=175 mmTiefe=313 mmGewicht=4,1 kgÜberbrückungszeit Volllast=2 minNetzwerkmanagementfähig=neinUSV-Technologie=OfflineBauform=StandgerätAusgangs-Leistungsfaktor=0,6Gesamteffizienz=98 %Potentialfreier Schaltkontakt=neinAutomatische Ausschaltfunktion=neinEingangsanschluss=Stecker CEE 7/4 (Typ F)Anzahl der Ausgangsanschlüsse Kaltgeräte C13=2Anzahl der Ausgangsanschlüsse SCHUKO=6145,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Riello UPS Line-Interakt. USV-Anlage NPW 600Eingangsspannung=220..230 VPrimärfrequenz=50..60 HzAnzahl der Primärphasen=1Ausgangsspannung=230 VSekundärfrequenz=50..60 HzAusgangswirkleistung=360 WAusgangsscheinleistung=600 VAAnzahl der Sekundärphasen=1SNMP=neinSpannungsart=ACHöhe=142 mmBreite=100 mmTiefe=287 mmGewicht=4,3 kgÜberbrückungszeit Volllast=2 minNetzwerkmanagementfähig=neinUSV-Technologie=Line-InteraktivBauform=StandgerätAusgangs-Leistungsfaktor=0,6Gesamteffizienz=98 %Effizienz im Eco-Modus=98 %Potentialfreier Schaltkontakt=jaAutomatische Ausschaltfunktion=jaEingangsanschluss=Stecker CEE 7/4 (Typ F)Anzahl der Ausgangsanschlüsse Kaltgeräte C13=4137,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Was ist der Unterschied zwischen Zinsen und Zinssatz?
Der Unterschied zwischen Zinsen und Zinssatz liegt in ihrer Bedeutung und Verwendung. Der Zinssatz ist der Prozentsatz, zu dem Geld angelegt oder geliehen wird, während die Zinsen der Betrag sind, den man für die Nutzung des Geldes zahlt oder erhält. Der Zinssatz bestimmt also, wie hoch die Zinsen sein werden. Zinsen werden berechnet, indem der Zinssatz mit dem angelegten oder geliehenen Betrag multipliziert wird. Insgesamt kann man sagen, dass der Zinssatz die Rate ist, zu der Zinsen berechnet werden. **
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
Top-Angebote
Produkte zum Begriff 600:
-
USV YUNTO Smile 600 - Mini-USV Anlage 600 VA / 360 WDiese Mini-USV ist eine leistungsstarke Powerbank für Homeoffice Mitarbeiter, Freiberufler, Selbständige und Privatpersonen. USV-Anlagen verhindern strombedingten Datenverlust und sorgen für eine unterbrechungsfreie Stromversorgung (USV). Lästige Verbindungsabbrüche wichtiger Telefonate und Videokonferenzen gehören der Vergangenheit an. Die USV YUNTO Smile Powerbank steht in drei Leistungsklassen zur Verfügung. Die USV-Produktlinie YUNTO Smile mit Schuko Steckdosen sichert vernetzte Geräte im Homeoffice und im privaten Umfeld zuverlässig gegen Netzstörungen und Ausfall des 230V Spannungsnetzes ab. Geschützt werden Computer/PC und Notebooks, TK/Router und Modem, Docking Station, externe Speichersysteme zur Datensicherung, NAS-Systeme, Accesspoints und DECT Telefone, Elektroniksysteme und Spielkonsolen. Im Falle einer gestörten oder vollständig unterbrochenen Verbindung versorgen YUNTO Smile USV-Anlagen alle angeschlossenen Geräte weiterhin zuverlässig mit Strom. Zum Absichern wird die Mini-USV einfach zwischen Steckdose und das Gerät gesteckt. Über einen USV-Ladeanschluss ist die YUNTO Smile als Powerbank einsetzbar. Im LCD - Display lassen sich über die Statusanzeige wichtige Informationen wie Eingangs- und Ausgangsspannung oder der Batteriezustand schnell und komfortabel abrufen. Dank der leichten Handhabung und integrierter Schuko Steckdosen ist die Mini-USV YUNTO Smile ideal für den Einsatz im Homeoffice und zuhause im privaten Umfeld. Geschützt werden: Computer/PC und Notebooks Router von Telekommunikationsanlagen (TK) und Modem Docking Station Externe Speichersysteme zur Datensicherung NAS-Systeme Accesspoints und DECT Telefone Elektroniksysteme Spielekonsolen Nennleistung: 600 VA / 360 W Eingang: 230 V (162 V - 290 V) Ausgang: 230 V USB Ladeausgang: 5 V, 2 A Intelligentes Batteriemanagement mit Selbsttest und Schnell-Ladefunktion Batterietyp: 1 x 12 V/7 Ah Aufladezeit: Unter 6 h für 90 % Kapazität Geräuschentwicklung: Unter 40 dB Überbrückungszeit bei 50 % Last: 5 Minuten Gewicht: 4,4 kg Abmessungen ( B x H x T in mm): 101 x 142 x 300 Leistungsmerkmale: Zwei Schuko-Steckdosen USB-Ladeanschluss Geräuschloser Betrieb ohne Lüfter < 40 dB Kompakte Größe Erreicht Sicherheitsstufe VI Akustische Alarmfunktion Überspannungsschutz durch Line-Interactive-Technologie LCD-Anzeige für Status und Alarme Grafische Systemzustandsanzeige Ausstattungsmerkmale: LCD Anzeige für Status und Alarme Liefert 230V bei Stromausfall zur Versorgung kritischer Verbraucher 600 VA, typ. 5 Minuten Überbrückungszeit Überspannungsschutz durch Line-Interactive-Technologie zwei Schuko Ausgangssteckdosen USB Ladeanschluss Akustische Alarmfunktion Intelligentes Batteriemanagement mit Selbsttest105,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
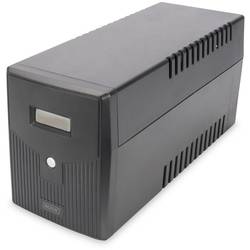
Digitus DN-170063 USV-Anlage 600 VADie DIGITUS Line-Interactive USV Anlagen kommen mit einer kompakten Größe und einer exzellenten Mikroprozessor-Kontrolle, welche eine hohe Verlässlichkeit garantiert. Mit ihrer benutzerfreundlichen Handhabung bieten sie eine hohe Performance und Sicherheit für Ihre Geschäfts- und Büro-Computersysteme gegen Datenverlust und Schäden. Features wie z.B. der Überlast-, Entladungs-und Überladungsschutz, eine Kaltstartfunktion und Energiespareigenschaften sowie ein akustisches Alarmsystem, sind nur einige Vorteile der DIGITUS Line-Interactive USV Anlagen.71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Riello UPS Off-Line USV-Anlage IPG 600Eingangsspannung=220..240 VPrimärfrequenz=50 HzAnzahl der Primärphasen=1Ausgangsspannung=230 VSekundärfrequenz=50 HzAusgangswirkleistung=360 WAusgangsscheinleistung=600 VAAnzahl der Sekundärphasen=1SNMP=neinSpannungsart=ACHöhe=99 mmBreite=175 mmTiefe=313 mmGewicht=4,1 kgÜberbrückungszeit Volllast=2 minNetzwerkmanagementfähig=neinUSV-Technologie=OfflineBauform=StandgerätAusgangs-Leistungsfaktor=0,6Gesamteffizienz=98 %Potentialfreier Schaltkontakt=neinAutomatische Ausschaltfunktion=neinEingangsanschluss=Stecker CEE 7/4 (Typ F)Anzahl der Ausgangsanschlüsse Kaltgeräte C13=2Anzahl der Ausgangsanschlüsse SCHUKO=6145,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Riello UPS Line-Interakt. USV-Anlage NPW 600Eingangsspannung=220..230 VPrimärfrequenz=50..60 HzAnzahl der Primärphasen=1Ausgangsspannung=230 VSekundärfrequenz=50..60 HzAusgangswirkleistung=360 WAusgangsscheinleistung=600 VAAnzahl der Sekundärphasen=1SNMP=neinSpannungsart=ACHöhe=142 mmBreite=100 mmTiefe=287 mmGewicht=4,3 kgÜberbrückungszeit Volllast=2 minNetzwerkmanagementfähig=neinUSV-Technologie=Line-InteraktivBauform=StandgerätAusgangs-Leistungsfaktor=0,6Gesamteffizienz=98 %Effizienz im Eco-Modus=98 %Potentialfreier Schaltkontakt=jaAutomatische Ausschaltfunktion=jaEingangsanschluss=Stecker CEE 7/4 (Typ F)Anzahl der Ausgangsanschlüsse Kaltgeräte C13=4137,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Ähnliche Suchbegriffe für 600
-
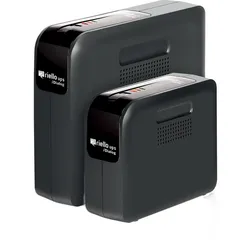
Riello UPS Off-Line USV-Anlage IDG 600Eingangsspannung=220..240 VPrimärfrequenz=50 HzAnzahl der Primärphasen=1Ausgangsspannung=230 VSekundärfrequenz=50 HzAusgangswirkleistung=360 WAusgangsscheinleistung=600 VALeistungsaufnahme=360 WUSB-Schnittstelle=jaMit Kommunikationsschnittstelle RS-232=jaAnzahl der Sekundärphasen=1SNMP=neinSpannungsart=ACHöhe=192 mmBreite=90 mmTiefe=323 mmGewicht=3,2 kgÜberbrückungszeit Volllast=4 minNetzwerkmanagementfähig=neinUSV-Technologie=OfflineBauform=StandgerätModular=neinAusgangs-Leistungsfaktor=0,6Gesamteffizienz=98 %Potentialfreier Schaltkontakt=jaAutomatische Ausschaltfunktion=neinEingangsanschluss=C14Anzahl der Ausgangsanschlüsse Kaltgeräte C13=4129,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
-
Was ist der Unterschied zwischen Zinsen und Zinssatz?
Der Unterschied zwischen Zinsen und Zinssatz liegt in ihrer Bedeutung und Verwendung. Der Zinssatz ist der Prozentsatz, zu dem Geld angelegt oder geliehen wird, während die Zinsen der Betrag sind, den man für die Nutzung des Geldes zahlt oder erhält. Der Zinssatz bestimmt also, wie hoch die Zinsen sein werden. Zinsen werden berechnet, indem der Zinssatz mit dem angelegten oder geliehenen Betrag multipliziert wird. Insgesamt kann man sagen, dass der Zinssatz die Rate ist, zu der Zinsen berechnet werden. **
-
Was ist ein normaler Zinssatz bei einem Kredit?
Was ist ein normaler Zinssatz bei einem Kredit? Ein normaler Zinssatz bei einem Kredit hängt von verschiedenen Faktoren ab, wie der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen kann man sagen, dass ein normaler Zinssatz für einen Kredit zwischen 2% und 10% liegt, je nach Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Letztendlich bestimmt die Bank den Zinssatz basierend auf dem individuellen Risikoprofil des Kreditnehmers. **
-
Wie berechnet sich der Zinssatz bei einem Kredit?
Der Zinssatz bei einem Kredit wird in der Regel von der Bank festgelegt und basiert auf verschiedenen Faktoren. Dazu gehören unter anderem die Bonität des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und der aktuelle Marktzins. Die Bank berechnet den Zinssatz so, dass sie einerseits ihre eigenen Kosten deckt und andererseits einen angemessenen Gewinn erwirtschaftet. Je nach Risikoeinschätzung des Kreditnehmers kann der Zinssatz höher oder niedriger ausfallen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kredit zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.